Célula de Ensino evolução que gera resultados
Contabilidade e Finanças Corporativas para o Direito Empresarial

Contabilidade e Finanças para Advogados: Demonstrações Financeiras, Valuation e M&A

Formação executiva e analítica indispensável voltada a desmistificar a linguagem contábil e financeira para profissionais do Direito. O curso capacita advogados societários, tributaristas, contenciosos cíveis e assessores de M&A a realizar a leitura crítica e interpretação aprofundada de Balanços Patrimoniais, DREs e DFCs nos padrões internacionais IFRS/CPC; a calcular e desconstruir métricas financeiras essenciais como EBITDA ajustado e margens operacionais; a compreender e aplicar métodos de Valuation (Fluxo de Caixa Descontado - FCD e Múltiplos) para ajuizamento de ações de Apuração de Haveres (Art. 1.031 do CC) e dissolução de sociedades; a atuar com segurança em operações de M&A e Due Diligence Financeira estruturando cláusulas contratuais de Locked Box, Completion Accounts, Capital de Giro Líquido (NWC) e Earn-out; e a fundamentar teses tributárias e societárias complexas perante o CARF e tribunais judiciais com base na amortização fiscal de ágio (Goodwill) sob a Lei 12.973/2014.

6 células 60h Formação Executiva Avançada / Direito Empresarial, Finanças
🚀 Escada de Valor • Pacotes & Credit Upgrade (R$ 29,99 a R$ 199,99)

Jornada Executiva: Sustentabilidade Estratégica & Gestão Global de Projetos (ESG)

Do curso base em Pensamento Estratégico de Sustentabilidade (R$ 29,99) à Liderança Internacional em Projetos de Clima e Captação Global (R$ 199,99).

🎯 1. Porta de Entrada (R$ 29,99) Inicie pela Trilha Start (R$ 29,99) com baixo atrito financeiro e domine os fundamentos globais na prática.
💳 2. Abatimento no Upgrade (Credit Upgrade) 100% dos R$ 29,99 investidos na Trilha Start viram crédito imediato (cupom UPGRADE29) para abater nas Trilhas 2, 3, 4 ou 5!
🌍 3. Certificação Dupla (PT-BR & EN) + ODS Certificados emitidos em Português e Inglês com competências alinhadas aos ODS da ONU para seu perfil global no LinkedIn.
Alinhamento ONU / Agenda Pós-2030: ODS 7 (Energia Limpa) ODS 9 (Indústria e Infraestrutura) ODS 12 (Consumo e Produção) ODS 13 (Ação Climática) ODS 17 (Parcerias Globais)
Sugestões CdE

Compare com trilhas semelhantes

Sugestões ligadas ao conteúdo desta trilha para apoiar sua decisão de matrícula.

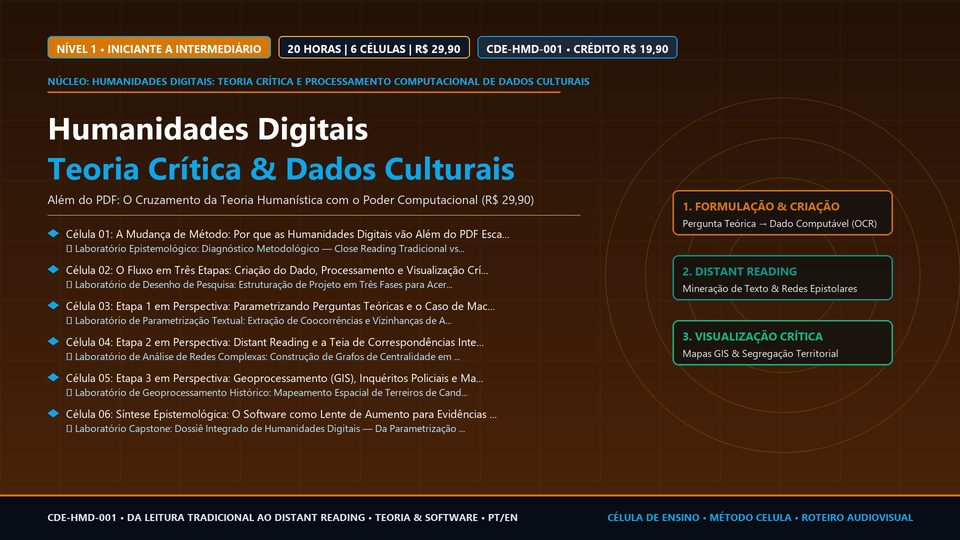
Humanidades Digitais: Teoria Crítica, Processamento de Grandes Volumes de Dados Culturais e Leitura Distante R$ 29,90
Humanidades Digitais: Teoria Crítica e Processamento Computacional de Dados Culturais

Humanidades Digitais: Teoria Crítica, Processamento de Grandes Volumes de Dados Culturais e Leitura Distante

Compreenda por que as Humanidades Digitais não são apenas escanear livros em PDF, mas uma mudança de método que cruza teoria crítica e computação em três etapas: formulação da pergunta e criação do dado, processamento macroscópico e visualização crítica.

📚 12 células ⏱️ 20h Iniciante a Intermediário
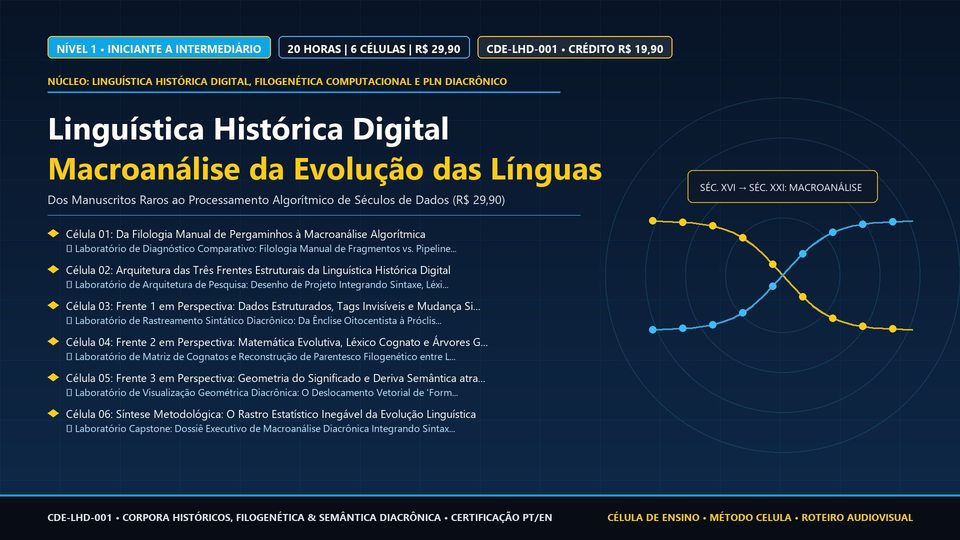
Linguística Histórica Digital: Da Filologia de Manuscritos à Macroanálise Computacional da Evolução das Línguas R$ 29,90
Linguística Histórica Digital, Filogenética Computacional e PLN Diacrônico

Linguística Histórica Digital: Da Filologia de Manuscritos à Macroanálise Computacional da Evolução das Línguas

Compreenda como a transição da linguística histórica para o ambiente digital substituiu décadas de busca manual em pergaminhos pela macroanálise computacional em três frentes: corpora morfossintáticos, filogenética bayesiana e vetores semânticos diacrônicos.

📚 12 células ⏱️ 20h Iniciante a Intermediário
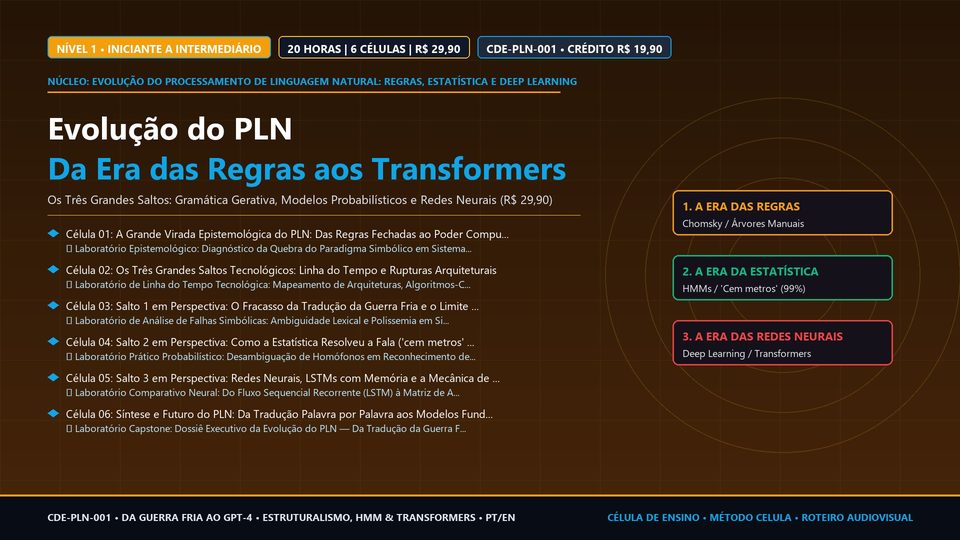
Evolução do Processamento de Linguagem Natural: Da Era das Regras Simbólicas à Estatística Massiva e à Atenção dos Transformers R$ 29,90
Evolução do Processamento de Linguagem Natural: Regras, Estatística e Deep Learning

Evolução do Processamento de Linguagem Natural: Da Era das Regras Simbólicas à Estatística Massiva e à Atenção dos Transformers

Compreenda como a ciência da computação abandonou a tentativa de ensinar regras gramaticais manuais às máquinas e passou a treiná-las com estatística massiva e redes neurais profundas através dos três grandes saltos do PLN.

📚 12 células ⏱️ 20h Iniciante a Intermediário
Jornada da trilha

Células de aprendizagem

1

Célula 01 — O Balanço Patrimonial Decodificado: Ativo, Passivo e Patrimônio Líquido na Ótica Jurídica

Superação do analfabetismo financeiro na advocacia: por que saber ler um balanço é pré-requisito para o direito societário, falimentar, tributário e contencioso. A equação fundamental da contabilidade: Ativo = Passivo + Patrimônio Líquido. Estrutura do Ativo Circulante (disponibilidades, contas a receber, estoques) versus Ativo Não Circulante (realizável a longo prazo, investimentos, imobilizado e ativos intangíveis). O que é o Ágio por Expectativa de Rentabilidade Futura (Goodwill). Estrutura do Passivo Circulante e Não Circulante: dívidas bancárias, fornecedores e o papel crucial das Provisões para Contingências Judiciais (CPC 25 / provável, possível e remota). Anatomia do Patrimônio Líquido: capital subscrito vs. integralizado, reservas de capital, reservas de lucros e prejuízos acumulados. Análise prática de índices de liquidez (corrente, seca e geral) e solvência para instrução de pedidos de penhora, falência e desconsideração da personalidade jurídica (Art. 50 do Código Civil).

10h
2

Célula 02 — Demonstração do Resultado do Exercício (DRE) e EBITDA: Lucro Contábil vs. Lucro Tributável

Dissecação da Demonstração do Resultado do Exercício (DRE) sob a Lei 6.404/76 e o CPC 26: Receita Operacional Bruta, deduções de impostos sobre vendas (PIS, COFINS, ICMS, ISS), Receita Líquida, Custo dos Produtos/Serviços Vendidos (CPV/CSV) e Lucro Bruto. Despesas Operacionais: vendas, gerais e administrativas (SG&A). O indicador financeiro mais cobrado no mercado: o EBITDA / LAJIDA (Lucro antes de Juros, Impostos, Depreciação e Amortização) como termômetro da geração operacional de caixa do negócio e base para múltiplos de avaliação de empresas. A diferença fundamental entre Lucro Contábil (societário) e Lucro Real (tributável): a apuração no LALUR e no LACS (e-LALUR), o papel das Adições (despesas não dedutíveis fiscais) e Exclusões (receitas isentas ou diferidas). Depreciação econômica versus depreciação fiscal acelerada.

10h
3

Célula 03 — Demonstração dos Fluxos de Caixa (DFC) e a Diferença Crucial entre Lucro e Caixa

O axioma financeiro fundamental: 'Lucro é opinião/vaidade, Caixa é realidade/sanidade'. A distinção conceitual e prática entre Regime de Competência (reconhecimento contábil no momento do fato gerador, independentemente do recebimento) e Regime de Caixa (entradas e saídas efetivas de moeda). A Demonstração dos Fluxos de Caixa (DFC) sob o CPC 03 e a Lei das S/A: Métodos Direto (recebimentos de clientes menos pagamentos a fornecedores) e Indireto (reconciliação a partir do Lucro Líquido ajustado por variações de capital de giro e itens não caixa). As três atividades financeiras da DFC: 1) Fluxo de Caixa das Atividades Operacionais (FCO); 2) Fluxo de Caixa das Atividades de Investimento (FCI); 3) Fluxo de Caixa das Atividades de Financiamento (FCF). Identificação precoce de queima de caixa (cash burn) e descompasso de capital de giro. A DFC como peça central no processo de Recuperação Judicial e Falência sob a Lei 11.101/2005.

10h
4

Célula 04 — Metodologias de Valuation: Múltiplos, Fluxo de Caixa Descontado (FCD) e Apuração de Haveres

Teoria e prática da avaliação de empresas (Valuation) voltada a processos judiciais e transações societárias. Os três pilares de avaliação reconhecidos internacionalmente: Abordagem de Custo (Valor Patrimonial Contábil e de Liquidação), Abordagem de Mercado (Múltiplos de Empresas Comparáveis e Transações Precedentes: EV/EBITDA, P/E, P/VPA) e Abordagem de Renda (Fluxo de Caixa Descontado - FCD / DCF). A mecânica detalhada do Fluxo de Caixa Descontado: projeção de Fluxo de Caixa Livre da Empresa (FCFF - Free Cash Flow to Firm), cálculo da Taxa de Desconto pelo WACC (Weighted Average Cost of Capital / Custo Médio Ponderado de Capital), Custo de Capital Próprio (Ke via modelo CAPM - Capital Asset Pricing Model com taxa livre de risco, Beta e prêmio de risco-país) e determinação da Perpetuidade (Modelo de Gordon). A controvérsia da Apuração de Haveres em Dissolução Parcial de Sociedade (Art. 1.031 do Código Civil): o confronto entre o tradicional Balanço de Determinação a valor patrimonial de liquidação e a moderna jurisprudência do Superior Tribunal de Justiça (STJ) sobre a mensuração de ativos intangíveis, carteira de clientes e valor de saída do sócio.

10h
5

Célula 05 — Fusões e Aquisições (M&A): Due Diligence Financeira, Ajuste de Preço e Cláusulas de Earn-out

O advogado como estrategista e redator em operações de M&A (Fusões e Aquisições / Compra e Venda de Participações Societárias). Interpretação do relatório de Due Diligence Financeira e Fiscal (FDD - Financial Due Diligence) conduzido por auditorias: identificação de passivos trabalhistas, contingências fiscais, EBITDA normalizado e qualidade dos lucros (Quality of Earnings). Mecanismos de Precificação e Fechamento no Contrato de Compra e Venda de Ações/Quotas (SPA - Share Purchase Agreement): o dilema entre Locked Box (preço fixado na data do balanço de referência com vedação a vazamento de valor / 'value leakage') versus Completion Accounts (ajuste de preço pós-fechamento com base nas variações de Capital de Giro Líquido - NWC e Dívida Líquida real apurada no dia do closing). Estruturação jurídica e financeira de Cláusulas de Earn-Out: pagamento de parcela contingente do preço atrelado ao atingimento de metas futuras de receita ou EBITDA; proteções contratuais contra manipulação de despesas pela compradora; contas de garantia (Escrow Accounts), limites de indenização (Caps), franquias (Baskets / Deductibles) e prazos decadenciais de contingências.

10h
6

Célula 06 — Contabilidade Tributária e Planejamento Societário: IFRS, Ágio e Reorganizações

A interface crítica entre as normas contábeis internacionais (IFRS / Lei 11.638/2007) e o direito tributário brasileiro regido pela Lei 12.973/2014. O princípio da neutralidade tributária da contabilidade societária e a criação das subcontas contábeis obrigatórias para evitar tributação indevida de ganhos a valor justo. A disciplina contábil e fiscal do Ágio por Expectativa de Rentabilidade Futura (Goodwill): requisitos legais e formais para amortização tributária de ágio (Laudo de PPA - Purchase Price Allocation registrado na Receita Federal ou em Cartório de Títulos e Documentos). O polêmico uso de 'empresas-veículo' e a jurisprudência consolidada do Conselho Administrativo de Recursos Fiscais (CARF) e do STJ sobre planejamento tributário e simulação. Contabilidade das Reorganizações Societárias: Cisão (parcial e total), Fusão, Incorporação e Incorporação de Ações. A emissão de Balanços Especiais em data-base de eventos societários. Distribuição desproporcional de lucros, Juros sobre o Capital Próprio (JCP) e a doutrina do Propósito Negocial na jurisprudência fiscal.

10h