Célula de Ensino evolução que gera resultados
Contabilidade Pública, Orçamento e Responsabilidade Fiscal

Contabilidade e Orçamento Público: Direito Financeiro, Ciclo Orçamentário, MCASP e Gestão Fiscal Responsável

Formação aprofundada, normativa e altamente técnica concebida para contadores públicos, analistas de planejamento e orçamento, auditores de tribunais de contas (TCU e TCEs), controladores internos, procuradores, gestores públicos e candidatos aos mais disputados concursos das carreiras fiscais, de gestão e controle. O curso desvenda o conceito e a relevância do orçamento público no cenário brasileiro sob a ótica do Direito Financeiro e da Constituição Federal de 1988 (Artigos 165 a 169); disseca o ciclo orçamentário e a tríade de planejamento (Plano Plurianual - PPA, Lei de Diretrizes Orçamentárias - LDO e Lei Orçamentária Anual - LOA); detalha os ingressos públicos (receita orçamentária e extraorçamentária, estágios e renúncia fiscal) e os dispêndios públicos (despesa orçamentária, estágios de empenho, liquidação e pagamento, créditos adicionais e restos a pagar); aprofunda a Contabilidade Aplicada ao Setor Público (CASP) convergente aos padrões internacionais (NBC TSP e MCASP), com duplo foco nos subsistemas orçamentário e patrimonial através do PCASP; ensina a estruturar e interpretar as Demonstrações Contábeis Aplicadas ao Setor Público (Balanço Orçamentário, Balanço Financeiro, Balanço Patrimonial e DVP, com apuração do superávit financeiro da Lei 4.320/1964); e consolida as exigências da Lei de Responsabilidade Fiscal (LC nº 101/2000), os limites de despesa com pessoal e os relatórios fiscais obrigatórios (RREO e RGF).

6 células 60h Formação Profissional e Preparatória para Concursos / Direit
🚀 Escada de Valor • Pacotes & Credit Upgrade (R$ 29,99 a R$ 199,99)

Jornada Executiva: Sustentabilidade Estratégica & Gestão Global de Projetos (ESG)

Do curso base em Pensamento Estratégico de Sustentabilidade (R$ 29,99) à Liderança Internacional em Projetos de Clima e Captação Global (R$ 199,99).

🎯 1. Porta de Entrada (R$ 29,99) Inicie pela Trilha Start (R$ 29,99) com baixo atrito financeiro e domine os fundamentos globais na prática.
💳 2. Abatimento no Upgrade (Credit Upgrade) 100% dos R$ 29,99 investidos na Trilha Start viram crédito imediato (cupom UPGRADE29) para abater nas Trilhas 2, 3, 4 ou 5!
🌍 3. Certificação Dupla (PT-BR & EN) + ODS Certificados emitidos em Português e Inglês com competências alinhadas aos ODS da ONU para seu perfil global no LinkedIn.
Alinhamento ONU / Agenda Pós-2030: ODS 7 (Energia Limpa) ODS 9 (Indústria e Infraestrutura) ODS 12 (Consumo e Produção) ODS 13 (Ação Climática) ODS 17 (Parcerias Globais)
Sugestões CdE

Compare com trilhas semelhantes

Sugestões ligadas ao conteúdo desta trilha para apoiar sua decisão de matrícula.

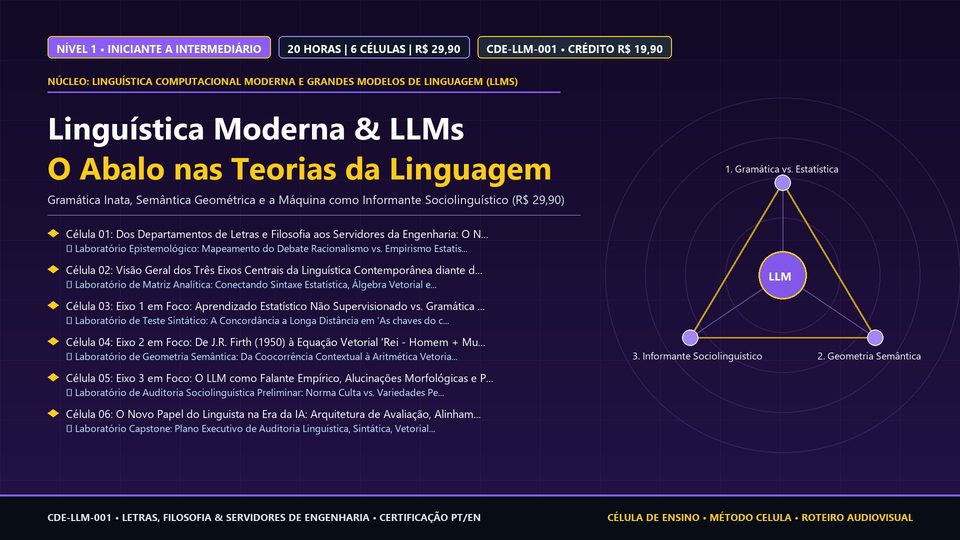
Linguística Moderna e Grandes Modelos de Linguagem (LLMs): O Abalo nas Teorias da Aquisição, Estrutura e Compreensão da Língua R$ 29,90
Linguística Computacional Moderna e Grandes Modelos de Linguagem (LLMs)

Linguística Moderna e Grandes Modelos de Linguagem (LLMs): O Abalo nas Teorias da Aquisição, Estrutura e Compreensão da Língua

Compreenda por que os Grandes Modelos de Linguagem (LLMs) não são apenas ferramentas tecnológicas, mas um abalo direto nas teorias tradicionais sobre aquisição, estrutura e compreensão da língua em três eixos.

📚 12 células ⏱️ 20h Iniciante a Intermediário
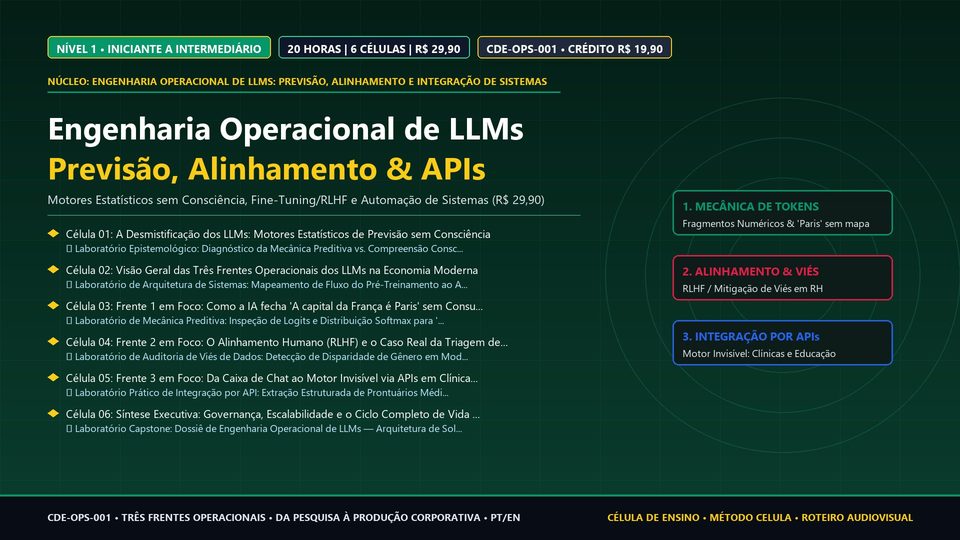
Engenharia Operacional de LLMs: Motores Estatísticos de Previsão de Texto, Alinhamento de Dados e Integração via APIs R$ 29,90
Engenharia Operacional de LLMs: Previsão, Alinhamento e Integração de Sistemas

Engenharia Operacional de LLMs: Motores Estatísticos de Previsão de Texto, Alinhamento de Dados e Integração via APIs

Compreenda por que os LLMs não possuem consciência, mas são motores estatísticos de previsão de texto alimentados por volumes massivos de dados, e domine suas três frentes operacionais: mecânica de tokens, alinhamento RLHF e integração via APIs.

📚 12 células ⏱️ 20h Iniciante a Intermediário
Jornada da trilha

Células de aprendizagem

1

Célula 01: Fundamentos do Direito Financeiro e o Sistema Orçamentário Brasileiro (PPA, LDO e LOA)

Compreender os fundamentos do Direito Financeiro, a atividade financeira do Estado e a evolução do orçamento público no Brasil: conceito, natureza jurídica e princípios orçamentários constitucionais (legalidade, universalidade, unidade, anualidade, exclusividade, não afetação de receitas de impostos e transparência); o modelo orçamentário da Constituição Federal de 1988: o Plano Plurianual (PPA - diretrizes, objetivos e metas quadrianais), a Lei de Diretrizes Orçamentárias (LDO - metas e prioridades, sintonização com a LRF e anexos de metas e riscos fiscais) e a Lei Orçamentária Anual (LOA - orçamento fiscal, da seguridade social e de investimento das estatais); e as 4 etapas do ciclo orçamentário (elaboração pelo Executivo, apreciação e emendas no Legislativo, execução e controle pelos Tribunais de Contas).

10h
2

Célula 02: Ingressos Públicos: Receitas Orçamentárias, Extraorçamentárias e Renúncia Fiscal

Estudar a fundo a mecânica jurídica e contábil das entradas financeiras do Estado: conceito amplo de ingressos públicos e a distinção crucial entre Receita Orçamentária (que integra o patrimônio público sem reserva e financia as despesas do Estado) e Ingressos Extraorçamentários (recursos transitórios que geram obrigação de devolução, como fianças, depósitos judiciais, cauções contratuais e Operações de Crédito por Antecipação de Receita Orçamentária - ARO); as classificações oficiais da receita pública (por natureza, por categoria econômica: correntes e de capital, por fonte/destinação de recursos); os 4 estágios da receita orçamentária da Lei 4.320/64 (Planejamento/Previsão, Lançamento, Arrecadação e Recolhimento via Conta Única do Tesouro); e a disciplina fiscal da Renúncia de Receitas sob o Artigo 14 da Lei de Responsabilidade Fiscal.

10h
3

Célula 03: Dispêndios Públicos: Despesa Orçamentária, Estágios de Execução, Créditos Adicionais e Restos a Pagar

Dominar a execução da despesa pública no Direito Financeiro e na Lei nº 4.320/1964: despesas orçamentárias vs. dispêndios extraorçamentários (devolução de cauções e resgate de ARO); as classificações da despesa (institucional, funcional-programática, por natureza da despesa e categoria econômica: despesas correntes e de capital); os estágios indispensáveis da despesa pública (Fixação na LOA, Empenho — ordinário, estimativo e global —, Liquidação com verificação do direito do credor e Pagamento); o regime dos Créditos Adicionais (suplementares, especiais e extraordinários e as fontes de recursos do Art. 43 da Lei 4.320/64); e a gestão e controle de Restos a Pagar (processados vs. não processados), Despesas de Exercícios Anteriores (DEA) e Suprimento de Fundos.

10h
4

Célula 04: A Contabilidade Aplicada ao Setor Público (CASP), o MCASP e o Plano de Contas (PCASP)

Dominar a estrutura conceitual e operacional da Contabilidade Aplicada ao Setor Público (CASP) segundo as Normas Brasileiras de Contabilidade Técnicas do Setor Público (NBC TSP convergentes às IPSAS/IFAC) e o Manual de Contabilidade Aplicada ao Setor Público (MCASP da STN): a evolução do foco puramente orçamentário para a contabilidade patrimonial; o duplo enfoque da CASP moderna (orçamentário vs. patrimonial); a estrutura e funcionamento do Plano de Contas Aplicado ao Setor Público (PCASP) em suas 8 classes de contas; a lógica dos atos potenciais e contas de controle; o reconhecimento de Variações Patrimoniais Aumentativas (VPA) e Diminutivas (VPD) pelo regime de competência patrimonial; o confronto com o regime orçamentário misto da Lei 4.320/64 (caixa para receitas e competência para despesas); e o registro concomitante nos 3 subsistemas contábeis.

10h
5

Célula 05: As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) e a Prestação de Contas

Elaborar, analisar e interpretar o conjunto completo das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) previstas na Lei nº 4.320/1964 e no MCASP: 1) O Balanço Orçamentário (confronto entre previsão inicial/atualizada e arrecadação de receitas, e fixação/execução de despesas, evidenciando o resultado orçamentário); 2) O Balanço Financeiro (evidenciação das receitas e despesas orçamentárias e dos ingressos e pagamentos extraorçamentários, conjugados com os saldos de caixa que passam de um exercício para o outro); 3) O Balanço Patrimonial Público (Ativo Financeiro e Permanente vs. Passivo Financeiro e Permanente, saldo patrimonial e a fórmula legal de apuração do Superávit Financeiro do Art. 43, § 2º da Lei 4.320/64); 4) A Demonstração das Variações Patrimoniais (DVP - apuração do resultado patrimonial do exercício entre VPAs e VPDs); 5) A Demonstração dos Fluxos de Caixa (DFC) e a Demonstração das Mutações do Patrimônio Líquido (DMPL); e as Notas Explicativas na prestação de contas governamental aos órgãos de controle.

10h
6

Célula 06: Responsabilidade Fiscal (LRF), Relatórios Fiscais (RREO e RGF) e Controle Governamental

Dominar com profundidade a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal - LRF) e os instrumentos de controle da gestão fiscal responsável: o planejamento, transparência e equilíbrio das contas públicas; os limites estritos da Despesa Total com Pessoal (DTP) para União, Estados e Municípios, e a partilha entre os Poderes Executivo, Legislativo e Judiciário e Ministério Público; limites de Alerta, Prudencial e Máximo; medidas de recondução e vedações por estouro de limites; limites da Dívida Pública Consolidada e operações de crédito; a disciplina dos Restos a Pagar em final de mandato (Art. 42 da LRF); a estruturação dos relatórios fiscais obrigatórios: o Relatório Resumido da Execução Orçamentária (RREO - publicação bimestral) e o Relatório de Gestão Fiscal (RGF - publicação quadrimestral); o papel do Controle Interno e do Controle Externo exercido pelo Poder Legislativo com o auxílio do Tribunal de Contas da União (TCU) e Tribunais de Contas dos Estados/Municípios; e as sanções institucionais e pessoais da Lei de Crimes Fiscais (Lei nº 10.028/2000).

10h