Pensamento Estratégico de Sustentabilidade para Gerentes de Projetos (Start)
História do pensamento sustentável, Agenda Pós-2030, ODS da ONU e ferramentas de análise climática em projetos.
Formação prática, estruturada e transformadora concebida para orientar uma profunda mudança comportamental e técnica na forma de gerir o próprio dinheiro, organizar o orçamento doméstico e construir patrimônio com segurança. O curso fornece um passo a passo analítico que capacita o participante na tomada de decisões financeiras conscientes: diferencia necessidades de desejos através dos pilares da economia comportamental; ensina a estruturar um fluxo de caixa pessoal e familiar à prova de imprevistos com a Regra 50-30-20; desmistifica as armadilhas do crédito rotativo e apresenta metodologias consagradas de liquidação acelerada de dívidas (Método Avalanche e Bola de Neve); detalha a arquitetura da Reserva de Emergência com alta liquidez; desvenda o universo dos investimentos em Renda Fixa e Títulos Públicos (Tesouro Selic, Prefixado e IPCA+, CDBs e LCIs com garantia do FGC); introduz a diversificação inteligente em Renda Variável com foco em renda passiva por meio de Fundos Imobiliários (FIIs) e Ações de empresas consolidadas; e consolida o planejamento de longo prazo com previdência privada (PGBL e VGBL) e a rota para a conquista da independência financeira sustentável.
Do curso base em Pensamento Estratégico de Sustentabilidade (R$ 29,99) à Liderança Internacional em Projetos de Clima e Captação Global (R$ 199,99).
UPGRADE29) para abater nas Trilhas 2, 3, 4 ou 5!
História do pensamento sustentável, Agenda Pós-2030, ODS da ONU e ferramentas de análise climática em projetos.
Transição energética, bioeconomia, agronegócio regenerativo, Soluções Baseadas na Natureza (NbS) e infraestrutura resiliente.
Resolução CVM 193 (IFRS S1/S2), GRI, CSRD, fronteiras de carbono (CBAM), lei antidesmatamento (EUDR) e ACV/LCA.
Mercado regulado (SBCE) e voluntário de carbono, Green Bonds, Taxonomia Verde e captação no GCF, BID, IFC e Fundo Amazônia.
Metodologias globais PRiSM/GPM P5 e PMBOK 7, salvaguardas do IFC, inglês técnico executivo e certificações internacionais.
Sugestões ligadas ao conteúdo desta trilha para apoiar sua decisão de matrícula.
R$ 29,90
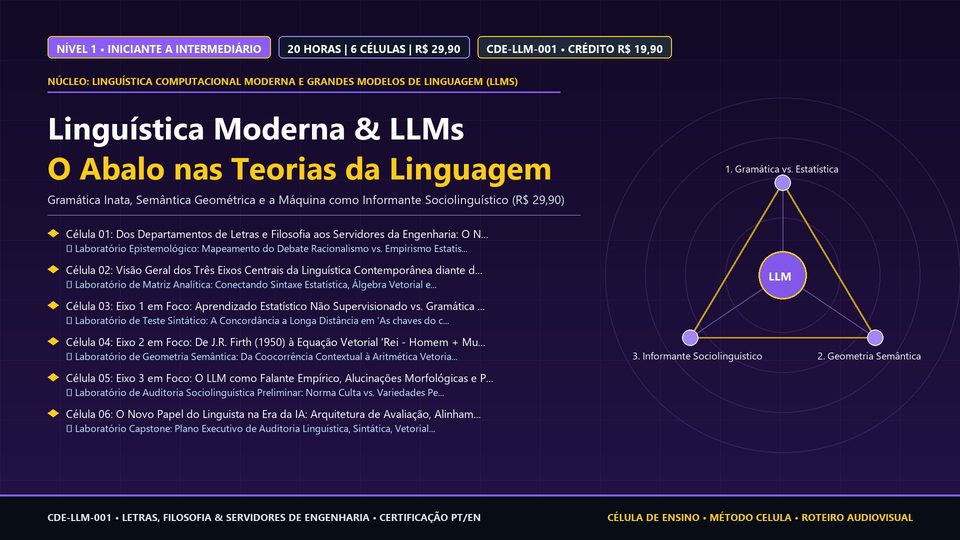
Compreenda por que os Grandes Modelos de Linguagem (LLMs) não são apenas ferramentas tecnológicas, mas um abalo direto nas teorias tradicionais sobre aquisição, estrutura e compreensão da língua em três eixos.
R$ 29,90
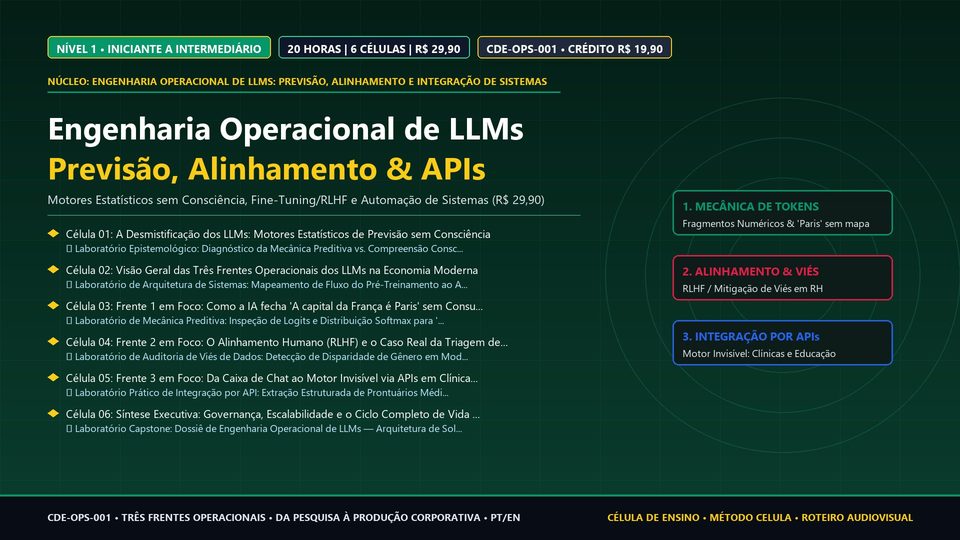
Compreenda por que os LLMs não possuem consciência, mas são motores estatísticos de previsão de texto alimentados por volumes massivos de dados, e domine suas três frentes operacionais: mecânica de tokens, alinhamento RLHF e integração via APIs.
R$ 29,90
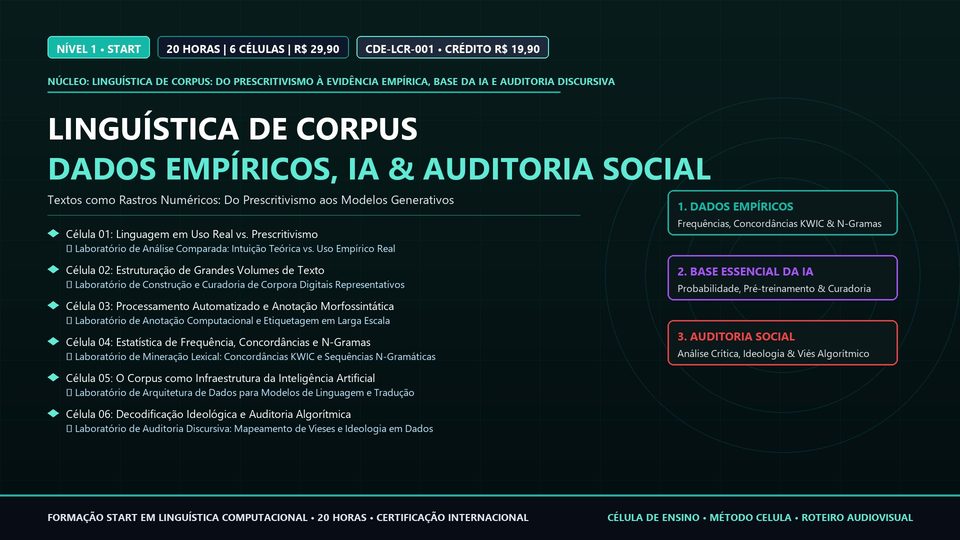
Panorama estruturante da Linguística de Corpus (LC) contemporânea: transição do prescritivismo para a evidência empírica, a linguagem como base estatística da IA e a auditoria de discurso e vieses.
Compreender a importância socioeconômica e comportamental da educação financeira como alicerce de bem-estar, autonomia e segurança de vida: o diagnóstico da situação financeira atual através do mapeamento minucioso do fluxo de caixa pessoal e familiar (receitas líquidas reais vs. gastos brutos); a categorização funcional das despesas em Custos Fixos Essenciais (moradia, saúde, alimentação básica), Custos Variáveis (transporte, serviços, utilidades) e Custos Sazonais previsíveis (IPVA, IPTU, seguros, matrículas); a identificação dos 'vazamentos invisíveis' de capital (pequenos gastos diários automatizados e desperdícios por desatenção); métodos contemporâneos de organização orçamentária: a Regra 50-30-20 (50% para necessidades básicas vitais, 30% para desejos pessoais e estilo de vida, e 20% destinados obrigatoriamente para poupança, amortização e investimentos); a distinção entre Ativos (o que coloca dinheiro no bolso) e Passivos (o que retira dinheiro do bolso) sob a ótica das finanças pessoais; a montagem do Balanço Patrimonial da Pessoa Física (cálculo do patrimônio líquido real: bens e direitos menos obrigações); e a superação do estresse financeiro e do tabu cultural sobre dinheiro no núcleo familiar.
10hCompreender os mecanismos psicológicos e cognitivos que influenciam as decisões de consumo e capacitar o aluno no desenvolvimento de hábitos financeiros conscientes e sustentáveis: as contribuições da Economia Comportamental (Daniel Kahneman, Amos Tversky e Richard Thaler); os principais vieses cognitivos no manuseio do dinheiro: a Heurística da Ancoragem (o primeiro preço visto distorce o julgamento de valor), o Efeito Manada (comprar por validação social), a Contabilidade Mental (tratar o dinheiro do 13º ou de restituição do IR como 'dinheiro grátis' para torrar) e o Viés do Presente / Hiperbólico (a supervalorização da gratificação imediata em detrimento da segurança futura); técnicas de proteção comportamental contra compras por impulso (a Regra dos 30 Dias para gastos não essenciais e o cálculo do valor em 'horas de trabalho'); racionalização de custos fixos sem sofrimento: auditoria e renegociação periódica de planos de telefonia, internet, seguros, tarifas bancárias e serviços de assinatura; a gestão consciente do Cartão de Crédito: funcionamento dos ciclos de fatura, melhor dia de compra, benefícios de pontos/cashback e a destruição financeira causada pelo crédito rotativo e parcelamento de faturas a juros extorsivos.
10hCapacitar o aluno na gestão estratégica e científica do endividamento, na recuperação da saúde creditícia e na construção da muralha de proteção financeira: o ciclo devastador dos juros compostos negativos (como juros de cheque especial de mais de 130% ao ano e rotativo de cartão de crédito de 400% ao ano multiplicam passivos em progressão geométrica); o inventário analítico de passivos: separação de dívidas por taxa de juros (CET - Custo Efetivo Total), garantias reais atreladas e prazos de vencimento; estratégias clássicas de liquidação acelerada: 1) Método Avalanche (ordem matemática estrita: priorizar a dívida com a maior taxa de juros para economizar o máximo de encargos financeiros); 2) Método Bola de Neve (ordem psicológica: pagar a menor dívida primeiro para gerar sensação de vitória e momentum motivacional); técnicas de renegociação: portabilidade de crédito para taxas menores, substituição de dívidas caras por empréstimos consignados ou com garantia imobiliária/veicular; a aplicação da Lei do Superendividamento (Lei nº 14.181/2021) e os feirões de renegociação; e a Arquitetura da Reserva de Emergência: dimensionamento personalizado (3 a 6 meses de custo de vida para celetistas e funcionários públicos com estabilidade; 6 a 12 meses para autônomos, empresários e comissionados) e seus 3 pilares inegociáveis: liquidez imediata (D+0 ou D+1), baixíssima volatilidade e risco soberano/crédito bancário de primeira linha.
10hIntroduzir o aluno no ecossistema dos investimentos com base em fundamentos sólidos, apresentando os mecanismos e as principais classes de ativos de Renda Fixa: o conceito de investimento como cessão temporária de capital em troca de remuneração pactuada; a Tríade dos Investimentos (o trilema financeiro entre Rentabilidade, Risco e Liquidez: nenhum investimento reúne os três no grau máximo); as principais variáveis macroeconômicas brasileiras: Taxa Selic (meta e Selic Over), taxa CDI (Certificado de Depósito Interbancário), inflação medida pelo IPCA e o conceito crucial de Ganho Real (rendimento nominal menos a inflação acumulada); o Programa Tesouro Direto em detalhes: o que são títulos públicos soberanos da dívida pública federal; características operacionais e indicações práticas de cada título: 1) Tesouro Selic (LFT - pós-fixado, sem marcação a mercado brusca, ideal para reserva de emergência e objetivos de curtíssimo prazo); 2) Tesouro Prefixado (LTN - taxa anual travada, indicado para travar rentabilidade quando há expectativa de queda da Selic para metas com data certa); 3) Tesouro IPCA+ (NTN-B Principal - proteção definitiva contra a perda do poder de compra, pagando juros reais acima da inflação para aposentadoria e metas de longo prazo); o fenômeno da Marcação a Mercado (por que títulos prefixados e IPCA oscilam diariamente se resgatados antes do vencimento); títulos bancários privados e corporativos: CDBs, LCIs e LCAs (isenção de imposto de renda para pessoas físicas); a tabela regressiva do Imposto de Renda na Renda Fixa (22,5% a 15%); e o funcionamento do Fundo Garantidor de Créditos (FGC).
10hCapacitar o aluno na transição segura, consciente e fundamentada para a Renda Variável, compreendendo os princípios do investimento como sócio de grandes empreendimentos e a geração de renda passiva: o perfil do investidor (conservador, moderado e arrojado segundo o teste de suitability da CVM); o mercado de capitais desmistificado: o que é uma Ação (fração do capital social de uma empresa aberta listada na B3); os direitos do acionista minoritário (participação nos lucros via Dividendos e Juros sobre Capital Próprio - JCP); a diferença conceitual e prática entre a mentalidade de Sócio no Longo Prazo ('Buy and Hold' baseado em valor) versus a especulação destrutiva de curto prazo ('Day Trade' e giro compulsivo de carteira); análise fundamentalista introdutória: indicadores essenciais (Lucro Líquido consistente, Margem Líquida, ROE - Retorno sobre o Patrimônio Líquido, Endividamento Líquido/EBITDA e Dividend Yield); o universo dos Fundos de Investimento Imobiliário (FIIs): como ser dono de frações de grandes imóveis comerciais sem burocracia imobiliária; as principais categorias de FIIs: Fundos de Tijolo (shoppings, galpões logísticos e hospitais), Fundos de Papel (títulos de dívida imobiliária - CRIs) e Fundos de Fundos (FOFs); a isenção de imposto de renda sobre os rendimentos mensais de FIIs para pessoas físicas; e o poder exponencial da 'mágica dos juros compostos' através do reinvestimento integral de proventos.
10hConsolidar a trajetória de educação e inteligência financeira através do planejamento de longo prazo, estratégias de previdência e o mapa definitivo para a conquista da independência financeira: o conceito contemporâneo de Liberdade Financeira (o momento em que a renda gerada pelos seus investimentos passivos é superior ao seu custo de vida mensal, permitindo trabalhar por propósito e não por sobrevivência); as 3 fases do ciclo financeiro vital: Acumulação (juventude e maturidade com foco em aportes altos e crescimento), Multiplicação (consolidação dos juros compostos) e Distribuição / Usufruto (viver de renda); o cálculo matemático do 'Número da Independência Financeira' e a Regra dos 4% (Estudo Trinity: taxa de retirada segura anual para preservação do patrimônio); Previdência Privada desmistificada: a diferença entre PGBL (Plano Gerador de Benefício Livre - indicado para quem faz a declaração completa do IR, permitindo deduzir até 12% da renda bruta tributável anual) e VGBL (Vida Gerador de Benefício Livre - indicado para declaração simplificada ou aportes acima dos 12%); Regimes de Tributação da previdência: Tabela Progressiva (ajuste na declaração anual) vs. Tabela Regressiva (alíquota decrescente de 35% até 10% após 10 anos de acumulação); noções essenciais de Planejamento Sucessório (testamento, seguro de vida de cobertura patrimonial e proteção familiar sem inventário burocrático); e a confecção da Política Pessoal de Investimentos (IPS - Investment Policy Statement): regras de rebalanceamento anual de carteira para comprar na baixa e realizar lucros na alta.
10h