Pensamento Estratégico de Sustentabilidade para Gerentes de Projetos (Start)
História do pensamento sustentável, Agenda Pós-2030, ODS da ONU e ferramentas de análise climática em projetos.
Formação quantitativa e econométrica de fronteira dedicada à modelagem de regressões preditivas com regressores e fatores latentes de alta persistência e não estacionariedade. Examina minuciosamente o viés de amostra finita de Stambaugh (1999) decorrente de inovações correlacionadas, a parametrização de processos quase-integrados (local-to-unity de Bobkoski, Cavanagh e Phillips) e a patologia da regressão espúria de Phillips (1986) em variáveis integradas I(1). Analisa a extração de fatores comuns em grandes dimensões via Modelos de Fatores Dinâmicos (DFM) de Stock & Watson e o framework PANIC (Panel Analysis of Nonstationarity in Idiosyncratic and Common Components) de Bai & Ng (2004), diferenciando fatores estacionários de tendências estocásticas não estacionárias. Investiga relações de cointegração e Modelos de Correção de Erros Vetoriais (VECM) de Johansen aplicados a fatores macrofinanceiros. Desenvolve a inferência assintótica unificada através da metodologia de instrumentação IVX de Kostakis, Magdalinos e Phillips (2015), válida independentemente do grau de persistência (estacionário, quase-integrado ou I(1)), e implementa backtesting de previsão fora da amostra (OOS) com estatísticas de Campbell-Thompson e Clark-West para estratégias de alocação tática de ativos.
Do curso base em Pensamento Estratégico de Sustentabilidade (R$ 29,99) à Liderança Internacional em Projetos de Clima e Captação Global (R$ 199,99).
UPGRADE29) para abater nas Trilhas 2, 3, 4 ou 5!
História do pensamento sustentável, Agenda Pós-2030, ODS da ONU e ferramentas de análise climática em projetos.
Transição energética, bioeconomia, agronegócio regenerativo, Soluções Baseadas na Natureza (NbS) e infraestrutura resiliente.
Resolução CVM 193 (IFRS S1/S2), GRI, CSRD, fronteiras de carbono (CBAM), lei antidesmatamento (EUDR) e ACV/LCA.
Mercado regulado (SBCE) e voluntário de carbono, Green Bonds, Taxonomia Verde e captação no GCF, BID, IFC e Fundo Amazônia.
Metodologias globais PRiSM/GPM P5 e PMBOK 7, salvaguardas do IFC, inglês técnico executivo e certificações internacionais.
Sugestões ligadas ao conteúdo desta trilha para apoiar sua decisão de matrícula.
R$ 29,90
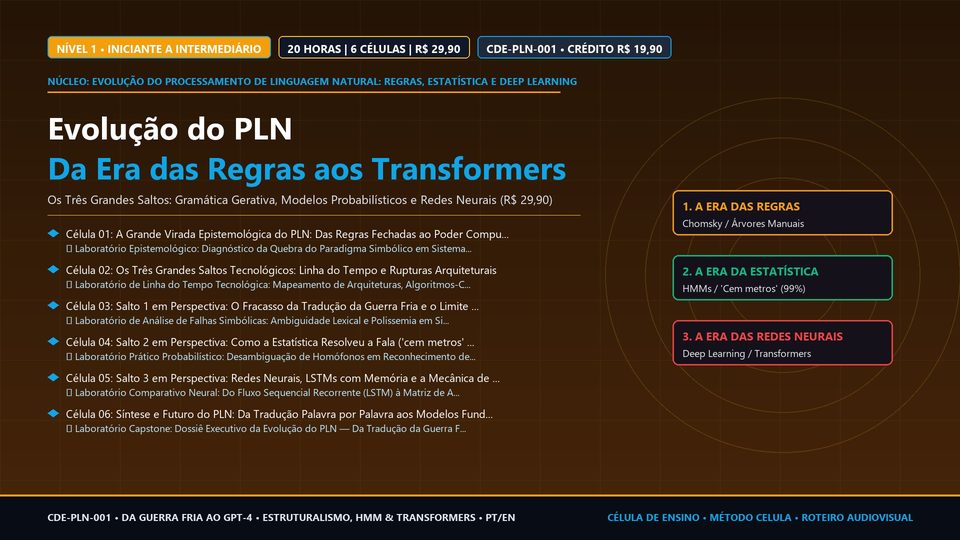
Compreenda como a ciência da computação abandonou a tentativa de ensinar regras gramaticais manuais às máquinas e passou a treiná-las com estatística massiva e redes neurais profundas através dos três grandes saltos do PLN.
R$ 29,90
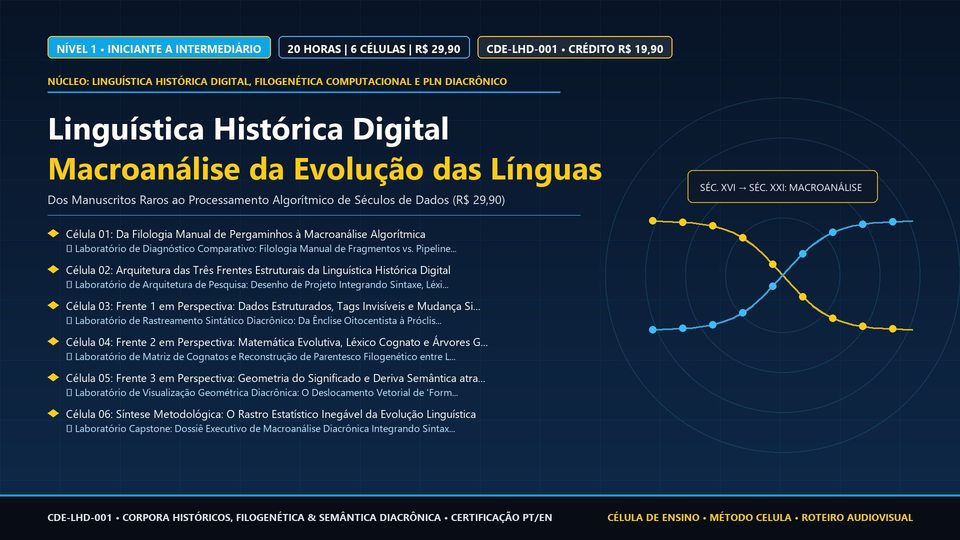
Compreenda como a transição da linguística histórica para o ambiente digital substituiu décadas de busca manual em pergaminhos pela macroanálise computacional em três frentes: corpora morfossintáticos, filogenética bayesiana e vetores semânticos diacrônicos.
R$ 29,90
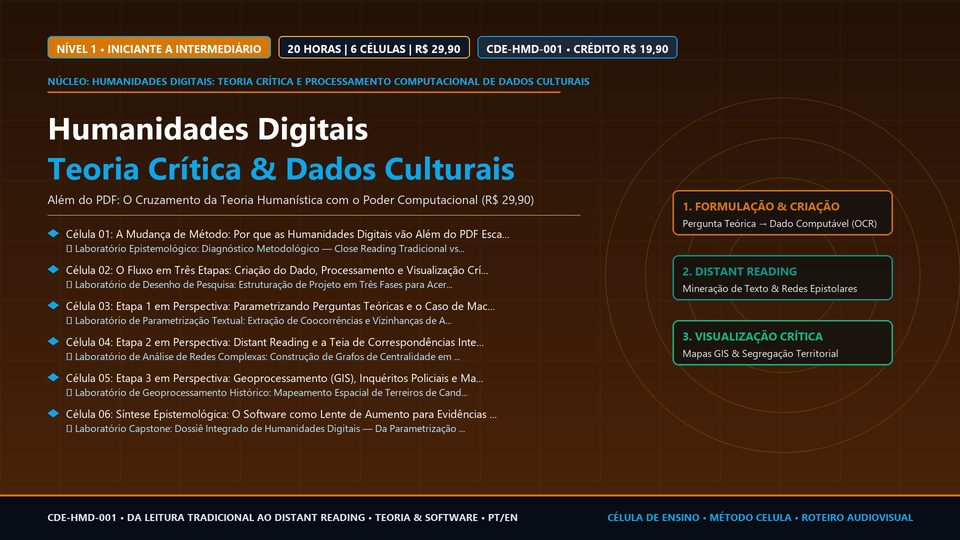
Compreenda por que as Humanidades Digitais não são apenas escanear livros em PDF, mas uma mudança de método que cruza teoria crítica e computação em três etapas: formulação da pergunta e criação do dado, processamento macroscópico e visualização crítica.
Fundamentos da previsão econométrica de retornos financeiros e variáveis macroeconômicas. Analisa a estrutura clássica de regressão preditiva com defasagem temporal e as propriedades de preditores altamente persistentes (dividend-price ratio, earnings-price ratio, book-to-market, spreads de juros). Formaliza o viés de amostra finita de Stambaugh (1999) gerado pela correlação negativa entre as inovações do preditor e os choques de retorno. Introduz a modelagem de processos quase-integrados sob a parametrização assintótica local-to-unity de Bobkoski, Cavanagh e Phillips (rho = 1 - c/T), demonstrando a falência dos testes t convencionais de Student em horizontes práticos.
10hPatologias econométricas decorrentes da não-estacionariedade e raízes unitárias puras. Analisa o experimento seminal de Granger e Newbold (1974) e a formalização matemática rigorosa de Peter C. B. Phillips (1986) sobre a regressão espúria entre variáveis integradas I(1). Demonstra por que a estatística t não converge para uma distribuição normal, mas diverge para o infinito a uma taxa de raiz quadrada de T, e por que o R² converge para uma variável aleatória não-degenerada em vez de zero. Apresenta o protocolo rigoroso de testes de raiz unitária e estacionariedade: Augmented Dickey-Fuller (ADF e ADF-GLS de Elliott, Rothenberg e Stock), Phillips-Perron (PP), KPSS e testes robustos a quebras estruturais endógenas (Zivot-Andrews).
10hRedução de dimensionalidade e extração de sinais macrofinanceiros latentes a partir de grandes painéis de séries temporais não estacionárias. Analisa a formulação de Modelos de Fatores Dinâmicos (DFM) de Stock & Watson (2002) e os estimadores de Componentes Principais (PCA) de Bai & Ng (2002). Desenvolve detalhadamente o framework PANIC (Panel Analysis of Nonstationarity in Idiosyncratic and Common Components) proposto por Bai & Ng (2004), que permite determinar se a não-estacionariedade observada no painel provém de fatores comuns não estacionários, de componentes idiossincráticos não estacionários, ou de ambos. Aborda critérios de informação IC_p e PC_p robustos para determinação do número ótimo de fatores latentes.
10hRelações de equilíbrio de longo prazo e mecanismos de atração gravitacional entre séries financeiras e fatores macroeconômicos. Analisa o Teorema da Representação de Granger e a metodologia bivariada de Engle-Granger versus o procedimento multivariado de Johansen baseado em Máxima Verossimilhança e posto da matriz de cointegração Pi = alpha * beta' (testes do Traço e do Máximo Autovalor). Desenvolve a modelagem e estimação de Modelos de Correção de Erros Vetoriais (VECM), decompondo os movimentos de curto prazo em choques transitórios e força de reversão ao equilíbrio de longo prazo. Examina a cointegração entre preços acumulados de ativos e fatores comuns não estacionários.
10hSuperação das distorções de tamanho e inferência assintótica unificada em regressões preditivas. Analisa as deficiências fundamentais das correções tradicionais HAC (Newey-West) e as abordagens de limites de Bonferroni sup-bound de Campbell & Yogo (2006) e Jansson & Moreira (2006). Apresenta em profundidade a metodologia inovadora de Variáveis Instrumentais IVX desenvolvida por Kostakis, Magdalinos e Phillips (2015): geração de instrumentos quase-moderadamente desviados (mildly integrated instruments) a partir dos próprios regressores defasados. Demonstra como o estimador IVX gera estatísticas de Wald que convergem assintoticamente para distribuições Qui-Quadrado padrão, dispensando pré-testes de raiz unitária e permanecendo robusto tanto para regressores I(0), localmente persistentes, quase-integrados quanto I(1) puros.
10hEngenharia quantitativa e aplicação prática da Regressão Preditiva Aumentada por Fatores (Factor-Augmented Predictive Regression - FAPR) em estratégias sistemáticas de alocação de capital. Integra a extração de fatores latentes macrofinanceiros via DFM/PANIC, a blindagem contra espúria via cointegração/VECM e a inferência robusta via estimador IVX. Conduz avaliações rigorosas fora da amostra (Out-of-Sample - OOS) através da estatística R²_OOS de Campbell & Thompson (2008) e dos testes de precisão comparativa de Clark & West (2007). Modela estratégias táticas de Market Timing com controle dinâmico de risco, mensurando métricas de performance ajustada ao risco (Sharpe, Sortino, Maximum Drawdown).
10h